おはようございます。中小企業診断士の山口晋です。
皆さん、いつもブログを読んでくださりありがとうございます。
本日のテーマは
「【事例Ⅳ③】CVPは19年中15年で出題|素直な損益分岐点は平成24年度が最後だった」です。
運営サイト
壱市コンサル塾 公式LINE
中小企業診断士試験対策から実務まで、最新情報は公式LINEにてお届けします。

【事例Ⅳ③】CVPは19年中15年で出題|素直な損益分岐点は平成24年度が最後だった
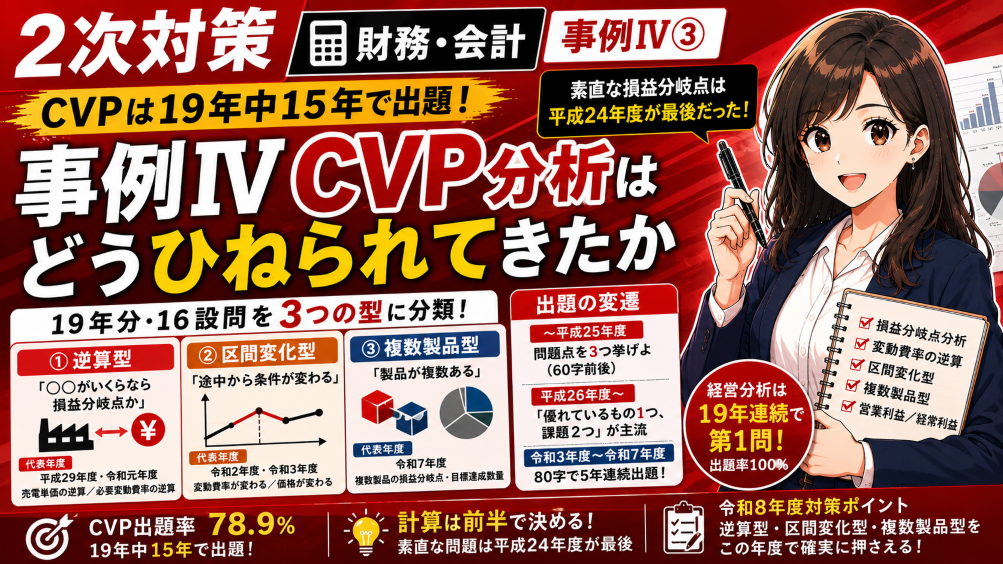
CVP分析(損益分岐点分析)は、19年中15年で出題されています。出題率78.9%です。
ただし、公式どおりに解ける問題は年々減っています。「損益分岐点売上高を求めよ」で終わる出題は、平成24年度が最後でした。
今回は12年分16設問を並べ、どんなひねり方をされてきたのかを3つの型に分けます。
CVPの出題実績
まず全体像です。CVPは経営分析・NPVに次ぐ第3の柱です。
| 項目 | 数値 |
|---|---|
| 出題年数 | 15年 / 19年中 |
| 出題率 | 78.9% |
| 平均配点 | CVP単独26.4点/セールスミックス22.5点 |
| 出題がなかった年度 | H20・H23・H25・H28の4年のみ |
※ CVPとセールスミックスを統合した数値です。
4年に3年は出る、という頻度です。「出ないかもしれない」と考えて捨てられる論点ではありません。
12年分・16計算設問の一覧
計算問題として出たCVPを、年度順に並べました。
| 年度 | 設問 | 内容 | 難度 |
|---|---|---|---|
| H19 | 第2問 | 変動費率・固定費の分解(高低点法) | 易 |
| H21 | 第3問 | 経常利益ベースの損益分岐点・売上20%減の予想 | 標準 |
| H22 | 第2問 | 損益分岐点図表の作図(値引き2案の比較) | 標準 |
| H24 | 第2問 | 損益分岐点比率・目標比率達成の固定費削減額 | 易〜標準 |
| H27 | 第2問 | 予測PL→目標利益達成売上高・固定費削減 | 標準 |
| H29 | 第2問 | 損益分岐点となる売電単価の逆算 | 標準 |
| H30 | 第3問 | 外注費上昇・営業所開設を織り込む予測 | 標準 |
| R1 | 第2問 | 事業部別変動費率→全社BEP→必要変動費率の逆算 | 易→難 |
| R2 | 第2問 | 売上70百万円を境に変動費率が変わるBEP | 難 |
| R3 | 第3問 | 目標利益の販売数量・数量で価格が変わる最適養殖量 | 標準→難 |
| R5 | 第2問 | 変動費率・固定費・BEP・BEP比率の変動(4点セット) | 標準 |
| R7 | 第2問 | 複数製品のBEP販売数量・原価上昇下の目標達成数量 | 難 |
この表から言えること
素直な「損益分岐点売上高を求めよ」は平成24年度が最後です。
平成27年度以降は、毎回なんらかの条件が加わっています。公式を覚えているだけでは解けません。
ひねりの3つの型
16設問を見比べると、加えられている条件は3つのパターンに整理できます。
型①|逆算型|「〇〇がいくらなら損益分岐点か」
通常のCVPは「売上高いくらでトントンか」を求めます。逆算型では、単価や変動費率そのものを未知数にします。
- 平成29年度:損益分岐点となる売電単価を求める
- 令和元年度:目標を達成するために必要な変動費率を求める
式の立て方は同じですが、解く向きが逆になります。「売上高=変動費+固定費+利益」の式を、どの文字について解くかを切り替えられるかが問われます。
対策
公式を「BEP=固定費÷限界利益率」の形だけで覚えていると、逆算型で手が止まります。
利益=売上−変動費−固定費 という素の式から立てる癖をつけてください。この式なら、どの文字が未知数でも同じ手順で解けます。
型②|区間変化型|「途中から条件が変わる」
売上高や販売数量がある水準を超えると、変動費率や単価が変わるパターンです。
- 令和2年度:売上高70百万円を境に変動費率が変わる
- 令和3年度:販売数量によって販売価格が変わる(最適養殖量を求める)
この型は、1本の式では解けません。区間ごとに式を立て、どの区間に答えが入るかを確かめる作業が必要になります。
よくある失点
片方の区間だけで計算して、その答えがもう一方の区間に入ってしまうケースです。
「BEPは80百万円」と出したのに、その水準では別の変動費率が適用される、という矛盾に気づかないまま提出してしまいます。
出した答えが、想定した区間に本当に入っているかを必ず確認してください。
型③|複数製品型|「製品が複数ある」
令和7年度で出題された形です。製品ごとに単価も変動費も違う状態で、全体の損益分岐点を求めます。
販売数量の比率(セールスミックス)を固定して、加重平均の限界利益で計算するのが基本手順です。
簿記2級から1級で扱う内容にあたり、19年分のなかでは最も難度が高い部類でした。
見落としやすい指定|営業利益か、経常利益か
CVPで最も惜しい落とし方は、計算の途中ではなく設問の指定の読み落としです。
平成21年度と令和元年度では、「経常利益ベースで」という指定が設問文に明示されていました。
なぜ致命的か
営業利益ベースで計算すると、営業外費用(支払利息など)が固定費に含まれません。
固定費の金額が変われば、損益分岐点も、そこから先の設問もすべてずれます。1つの読み落としで大問が丸ごと消える構造です。
設問文に「経常利益」「営業利益」の語を見つけたら、必ず丸で囲んでから計算に入ってください。
作図が出た年もある
平成22年度では、損益分岐点図表を描く問題が出ました。値引き2案を比較する形です。
19年で1回だけのため優先度は高くありませんが、「計算だけとは限らない」という例として記憶に留めておく価値はあります。
得点戦略|CVPは「前半で取る」
CVPの設問は、複数の小問で構成されることが多く、前半が易しく後半が難しい階段構造になっています。
| 年度 | 前半 | 後半 |
|---|---|---|
| R1 | 事業部別の変動費率(易) | 必要変動費率の逆算(難) |
| R3 | 目標利益の販売数量(標準) | 数量で価格が変わる最適量(難) |
| R5 | 変動費率・固定費(標準) | BEP比率の変動(標準) |
後半で詰まっても、前半の小問は取れます。最初の小問だけ確実に取って次へ進むのが、時間配分としては合理的です。
[推測]なぜひねりが増えたのか
公式の暗記だけで満点が取れる状態では、差がつきません。
条件を変えて式を組み直させることで、理解しているかどうかを測る設計に移ってきたと考えられます。
裏を返せば、素の式から立てられる人にとっては、むしろ得点しやすくなっているとも言えます。
令和8年度に向けた準備
- 「利益=売上−変動費−固定費」から式を立てる練習をする(公式の暗記だけにしない)
- 逆算型(H29・R1)と区間変化型(R2・R3)を、この年度で解いておく
- 設問の「営業利益/経常利益」の指定に印をつける習慣をつける
- 複数製品型(R7)は加重平均の限界利益で解く手順を確認する
次回予告
次回はNPV・投資意思決定です。平均配点31.5点と全論点で最大、大問1つ分がほぼ毎年NPVという構造になっています。
得点源であると同時に、条件の拾い落としで大量失点が起きる論点でもあります。19年分の「落とし穴」を年度マップにして整理します。
関連記事|シリーズの記事一覧
▼ 事例Ⅳ の記事一覧
・【事例Ⅳ・学習ガイド】なぜ事例Ⅳから始めるのか|19年分のデータで見る必須論点と警戒範囲
・【事例Ⅳ①】19年分の出題論点マップ|何が何回出たかを数えてみた
・【事例Ⅳ②】経営分析は19年連続で第1問|19年分の「聞かれ方」を並べてみた
・【事例Ⅳ③】CVPは19年中15年で出題|素直な損益分岐点は平成24年度が最後だった(本記事)
・【事例Ⅳ④】NPVは平均配点31.5点で最大|落ちるのは公式ではなく条件の拾い漏れ
・【事例Ⅳ⑤】意思決定会計とCF計算書ほか|増えている論点と、長く出ていない論点
・【事例Ⅳ⑥】記述66問を分類|計算が壊れても拾える20点の設計図
※グレーの記事は公開後にリンクされます。
1次の、その先へ ── 2次試験対策の新刊
中小企業診断士2次試験 答案合否分析〜令和7年度中小企業診断士2次試験編〜
AI×213名×協会実得点で見えた合格戦略

213名の再現答案と協会の実得点を突き合わせ、合否を分けた要因をAIで分析した一冊です。事例Ⅳは合否を分ける事例。実得点データで「何点の答案が何を書いたか」を知りたい方はこちらへ。
- Kindle版はKindle Unlimitedの読み放題対象(単品購入も可能)
- ペーパーバック版もご用意
- 購入者特典:AIによる2次試験答案の自動採点をご利用いただけます(2027年1月31日まで/詳細はAmazon商品ページ)
書籍
中小企業診断士2次試験 答案合否分析〜令和7年度中小企業診断士2次試験編〜: AI×213名×協会実得点で見えた合格戦略
2026年7月3日発売・好評発売中/Kindle Unlimited対象・ペーパーバックあり

中小企業診断士2次試験 答案合否分析~令和6年度中小企業診断士2次試験編~


中小企業診断士2次試験 再現答案 解体新書~令和4年度中小企業診断士2次試験編~

中小企業診断士2次試験完全合格への道!~令和3年度中小企業診断士2次試験編~
中小企業診断士しんちゃんねる
【中小企業診断士】1次が終わった今、正直どう思ってるか全部話します|1次がダメだった方へ/2次対策とAI
【令和7年度編】中小企業診断士2次試験 答案合否分析|AI×213名×協会実得点で見えた合格戦略
【2026年版】中小企業白書のすべて|「現状維持は最大のリスク」稼ぐ力・経営リテラシー・AXを徹底解説
【重大発表】今後のYouTubeチャンネルについて~中小企業診断士の今後 AI・行政書士法改正の影響
【緊急告知】令和7年度中小企業診断士試験 お疲れ様でした!実務従事&実務セミナー紹介~合格後は人に会うことが大事!
令和7年度中小企業診断士2次試験対策
【令和7年度 事例Ⅳ合格解説!】再現答案採点後の合否確定マジか!
【令和7年度 事例Ⅲ合格解説!】再現答案採点後の合否確定マジか!
【令和7年度 事例Ⅱ合格解説!】再現答案採点後の合否確定マジか!
【令和7年度 事例Ⅰ合格解説!】再現答案採点後の合否確定マジか!
パートナー募集(中小企業診断士の仲間達へ)
壱市コンサルティングのパートナーを希望の方は、下記よりお問い合わせください。
パートナー募集(中小企業診断士・行政書士の仲間達へ) - 株式会社壱市コンサルティング
今後のイベント
実務従事リニューアルして実施
申込は下記ページより
各種リンク・お問い合わせ
壱市コンサル塾 公式LINE
中小企業診断士試験対策から実務まで、最新情報は公式LINEにてお届けします。
