おはようございます。中小企業診断士の山口晋です。
皆さん、いつもブログを読んでくださりありがとうございます。
本日のテーマは
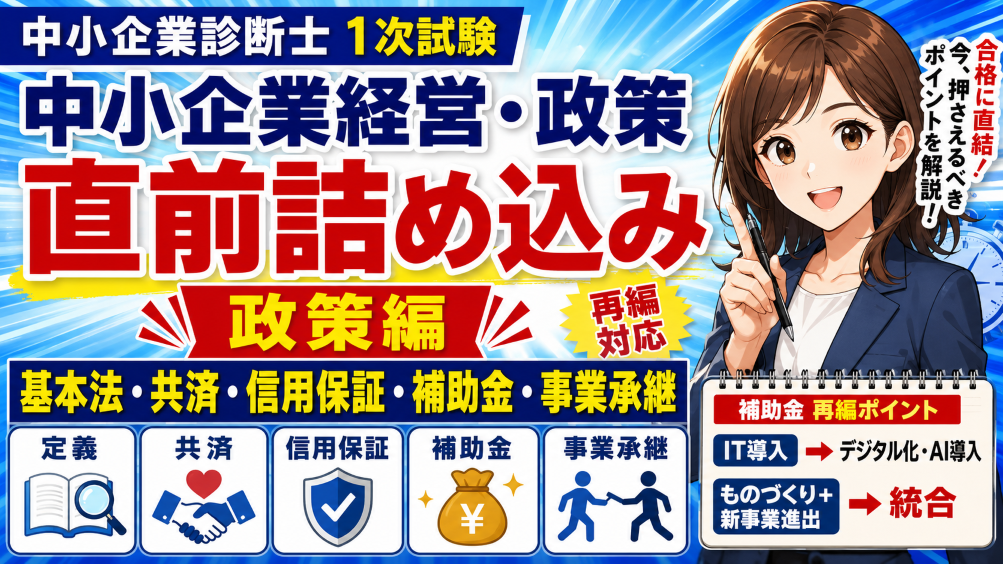
「【中小企業経営・政策 直前詰め込み】政策編|基本法・共済・信用保証・補助金(再編対応)」です。
運営サイト
壱市コンサル塾 公式LINE
中小企業診断士試験対策から実務まで、最新情報は公式LINEにてお届けします。

【中小企業経営・政策 直前詰め込み】政策編|基本法・共済・信用保証・補助金(再編対応)
中小企業経営・政策の詰め込み2本目は「政策編(支援施策)」です。範囲がほぼ固定で得点しやすく、学習比重6:4の中心。ここで確実に取ることが総得点の底上げにつながります。
中小企業の定義(基本法)、共済制度、経営革新計画・経営力向上計画、金融支援・信用保証、補助金、事業承継を、要件・数字・引っかけで確認します。あわせて、直近で大きく動いた補助金の再編(IT導入補助金→デジタル化・AI導入補助金への名称変更、ものづくり補助金と新事業進出補助金の統合)も、試験での年度整合の注意とともに整理します。経営編は1本目の記事をご覧ください。
記事末尾で、1次突破後すぐに使える2次対策の新刊(発売中)もご案内します。
この記事の使い方
中小企業経営・政策の詰め込み2本目は「政策編(支援施策)」です。範囲がほぼ固定で得点しやすく、学習比重6:4の中心。基本法・共済・信用保証・補助金・事業承継を、要件・数字・引っかけで固めます。本記事では、直近で大きく動いた補助金の再編(統合・名称変更)も整理します。全体像は中小企業経営・政策の直前総点検記事をご覧ください。
試験対策上の重要な前提(出題される施策の年度)
1次試験(政策編)で問われるのは、原則として前年度=令和7年度の施策です。一方、後述の補助金の統合・名称変更は令和7年度補正予算・令和8年度からの動きです。試験の選択肢がどの年度の制度名を前提にしているかを見極める必要があるため、本記事では「試験で問われる定番施策の骨格」と「最新の再編」を分けて整理します。実務・時事の知識としても再編は重要です。
中小企業の定義(基本法)
| 業種 | 資本金/従業員(いずれか) |
|---|---|
| 製造業・建設業・運輸業その他 | 3億円以下 または 300人以下 |
| 卸売業 | 1億円以下 または 100人以下 |
| サービス業 | 5,000万円以下 または 100人以下 |
| 小売業 | 5,000万円以下 または 50人以下 |
▼ 詰め込みポイント
- 小規模企業者=製造業その他は従業員20人以下、商業・サービス業は5人以下
- 定義は資本金「または」従業員数のいずれかを満たせば該当(両方満たす必要はない)
- 基本理念=多様で活力ある中小企業の成長発展、小規模企業の事業の持続的発展
引っかけ注意
中小企業の定義は資本金「または」従業員数の「いずれか一方」を満たせば該当します。「両方満たす必要がある」は誤り。資本金が基準超でも従業員が基準以下なら中小企業に該当します。
共済制度(2つの共済を対比)
| 制度 | 目的 | 税務上の扱い |
|---|---|---|
| 小規模企業共済 | 小規模企業の経営者・役員の退職金(廃業・引退時の備え) | 掛金は全額所得控除 |
| 経営セーフティ共済(倒産防止共済) | 取引先倒産時の連鎖倒産防止 | 掛金は損金/必要経費に算入 |
▼ 詰め込みポイント
- 小規模企業共済=運営は中小企業基盤整備機構。掛金は月1,000円〜70,000円
- 経営セーフティ共済=掛金月5,000円〜200,000円、掛金総額の上限800万円。無担保・無保証で借入可
- 取引先が倒産した際、掛金総額の10倍(上限8,000万円)まで共済金の借入れが可能
引っかけ注意
2つの共済は目的が異なります。小規模企業共済=経営者自身の退職金(所得控除)、経営セーフティ共済=連鎖倒産防止(損金算入)。税務上の扱い(所得控除か損金か)まで含めて取り違えさせる引っかけが頻出です。
経営革新計画・経営力向上計画
| 計画 | 根拠法 | 主な支援 |
|---|---|---|
| 経営革新計画 | 中小企業等経営強化法 | 政府系金融の低利融資、信用保証の特例、販路開拓支援 |
| 経営力向上計画 | 中小企業等経営強化法 | 税制(即時償却・税額控除)、金融支援、法的支援 |
▼ 詰め込みポイント
- 経営革新計画=付加価値額(または一人当たり付加価値額)と給与支給総額の向上目標。3〜5年で承認
- 経営力向上計画=人材育成・財務管理・設備投資などで経営力を向上。認定で中小企業経営強化税制
- 両計画とも「承認・認定」を受けることで各種支援措置の対象になる
金融支援・信用保証
▼ 詰め込みポイント
- 信用保証制度=信用保証協会が中小企業の借入を保証。セーフティネット保証・危機関連保証
- 責任共有制度=原則、保証協会80%・金融機関20%の負担(金融機関にも一定のリスク)
- 日本政策金融公庫=政府系金融機関。マル経融資(小規模事業者経営改善資金)は商工会議所等の推薦
引っかけ注意
責任共有制度は、保証協会が100%保証するのではなく、原則として協会80%・金融機関20%の負担です。「信用保証協会が全額保証する」は誤り。金融機関にも責任を持たせる仕組みである点が論点です。
補助金の全体像(定番4本)
補助金は制度改正が多い分野ですが、試験では各補助金の「目的・対象」を押さえるのが基本です。まず定番として押さえるべき4本を、目的で整理します。
| 補助金 | 主な目的・対象 |
|---|---|
| デジタル化・AI導入補助金 | ITツール・AIの導入による業務効率化・生産性向上 |
| ものづくり補助金 | 革新的な新製品・新サービス開発、生産プロセス改善のための設備投資 |
| 小規模事業者持続化補助金 | 小規模事業者の販路開拓・生産性向上(個人事業主も対象) |
| 新事業進出補助金 | 既存事業と異なる新市場・新分野への進出(事業再構築補助金の後継) |
【最新】補助金の再編(統合・名称変更)
直近で、上記の補助金には大きな再編がありました。時事・実務の知識として、また令和8年度以降の出題に備えて押さえておきます。
▼ 2つの大きな再編
- デジタル化・AI導入補助金=従来の「IT導入補助金」が令和7年度補正予算事業から名称変更。AI活用・生産性向上をより前面に打ち出す形に再設計
- 新事業進出・ものづくり商業サービス補助金=「ものづくり補助金」と「新事業進出補助金」が統合・一本化。令和8年度から実施
補助金再編のポイント(一次情報ベース)
新事業進出・ものづくり商業サービス補助金:ものづくり補助金と新事業進出補助金を統合。「革新的新製品・サービス枠」「新事業進出枠」「グローバル枠」の3区分で構成され、旧制度の考え方を引き継ぎつつ、賃上げにつながる成長投資を支援する。
試験での注意(制度名の年度整合)
令和8年度1次試験の政策編は令和7年度施策がベースのため、選択肢では旧名称(IT導入補助金/ものづくり補助金/新事業進出補助金)が使われる可能性があります。一方で最新の時事問題や実務では新名称(デジタル化・AI導入補助金/新事業進出・ものづくり商業サービス補助金)が正となります。どちらの年度前提かを設問から読み取ることが重要です。なお、当社(壱市コンサルティング)では実務上、現行の「デジタル化・AI導入補助金」の名称で統一しています。
事業承継支援
▼ 詰め込みポイント
- 事業承継・引継ぎ支援センター=各都道府県に設置。親族内承継・第三者承継(M&A)の相談・マッチング
- 経営承継円滑化法=遺留分に関する民法の特例、金融支援、事業承継税制(納税猶予・免除)の前提となる認定
- 事業承継・M&A補助金=承継やM&Aに伴う設備投資・専門家活用・廃業費用等を支援
取引適正化・その他施策
▼ 詰め込みポイント
- 下請中小企業振興法・パートナーシップ構築宣言による取引適正化。価格転嫁の促進
- 中小企業投資育成会社=増資引受等による長期・安定的な資本支援
- よろず支援拠点、ミラサポplus、認定経営革新等支援機関による経営支援
よくある質問(Q&A)
Q1.中小企業の定義は暗記必須ですか。
A1.必須です。ほぼ毎年出ます。4業種の資本金・従業員数と、小規模企業者の定義(製造業その他20人・商業サービス5人)を正確に。「または」で判定する点も重要です。
Q2.2つの共済の違いは。
A2.小規模企業共済は経営者の退職金制度(掛金は所得控除)、経営セーフティ共済は取引先倒産時の連鎖倒産防止(掛金は損金算入・総額上限800万円)です。目的と税務上の扱いをセットで覚えます。
Q3.補助金の統合・名称変更は試験に出ますか。
A3.令和8年度1次の政策編は令和7年度施策がベースのため、旧名称で問われる可能性があります。ただし時事・実務では最新の再編が重要です。「IT導入補助金→デジタル化・AI導入補助金」「ものづくり+新事業進出→新事業進出・ものづくり商業サービス補助金」を、旧新の対応で覚えておくと両方に対応できます。
Q4.政策編は暗記量が多くて大変です。
A4.範囲は固定なので、やれば確実に得点できる分野です。定番施策(基本法・共済・信用保証・補助金・事業承継)を優先し、細かい新規施策は後回しに。投資対効果が最も高い分野です。
本記事のまとめ
| 論点 | キーポイント |
|---|---|
| 定義 | 4業種の資本金・従業員数。「または」で判定。小規模は20人/5人 |
| 共済 | 小規模企業共済=退職金/所得控除、セーフティ共済=連鎖倒産防止/損金・上限800万円 |
| 計画 | 経営革新計画・経営力向上計画(中小企業等経営強化法) |
| 信用保証 | 責任共有制度は協会80%・金融機関20% |
| 補助金(定番) | デジタル化・AI導入、ものづくり、持続化、新事業進出 |
| 補助金(再編) | IT導入→デジタル化・AI導入/ものづくり+新事業進出→統合 |
| 事業承継 | 引継ぎ支援センター、経営承継円滑化法、事業承継税制 |
1次の、その先へ ── 2次試験対策の新刊
中小企業診断士2次試験 答案合否分析〜令和7年度中小企業診断士2次試験編〜
AI×213名×協会実得点で見えた合格戦略
213名の再現答案と協会の実得点を突き合わせ、合否を分けた要因をAIで分析した一冊です。1次本番が終わったその日から2次対策を走り出せるよう、今のうちに手元に。
- 2026年7月3日発売・好評発売中
- Kindle版はKindle Unlimitedの読み放題対象(単品購入も可能)
- ペーパーバック版もご用意
- 購入者特典あり(2027年1月31日まで/詳細はAmazon商品ページ)
今後のイベント
実務従事リニューアルして実施
申込は下記ページより
令和7年度中小企業診断士2次試験 解答解説集
令和7年度中小企業診断士2次試験解答解説集 - 壱市コンサル塾
書籍

中小企業診断士2次試験 答案合否分析〜令和7年度中小企業診断士2次試験編〜: AI×213名×協会実得点で見えた合格戦略
2026年7月3日発売・好評発売中/Kindle Unlimited対象・ペーパーバックあり

中小企業診断士2次試験 答案合否分析~令和6年度中小企業診断士2次試験編~


中小企業診断士2次試験 再現答案 解体新書~令和4年度中小企業診断士2次試験編~

中小企業診断士2次試験完全合格への道!~令和3年度中小企業診断士2次試験編~
中小企業診断士しんちゃんねる
【令和7年度編】中小企業診断士2次試験 答案合否分析|AI×213名×協会実得点で見えた合格戦略
【2026年版】中小企業白書のすべて|「現状維持は最大のリスク」稼ぐ力・経営リテラシー・AXを徹底解説
【重大発表】今後のYouTubeチャンネルについて~中小企業診断士の今後 AI・行政書士法改正の影響
【緊急告知】令和7年度中小企業診断士試験 お疲れ様でした!実務従事&実務セミナー紹介~合格後は人に会うことが大事!
令和7年度中小企業診断士2次試験対策
【令和7年度 事例Ⅳ合格解説!】再現答案採点後の合否確定マジか!
【令和7年度 事例Ⅲ合格解説!】再現答案採点後の合否確定マジか!
【令和7年度 事例Ⅱ合格解説!】再現答案採点後の合否確定マジか!
【令和7年度 事例Ⅰ合格解説!】再現答案採点後の合否確定マジか!
パートナー募集(中小企業診断士の仲間達へ)
壱市コンサルティングのパートナーを希望の方は、下記よりお問い合わせください。
パートナー募集(中小企業診断士・行政書士の仲間達へ) - 株式会社壱市コンサルティング
各種リンク・お問い合わせ
壱市コンサル塾 公式LINE
中小企業診断士試験対策から実務まで、最新情報は公式LINEにてお届けします。
関連記事|令和8年度 1次試験 出題予想(7科目)
